"나 예전에 들어둔 보험에 뇌 보장 든든하게 들어가 있어. 암이랑 뇌질환 걱정은 안 해도 돼."
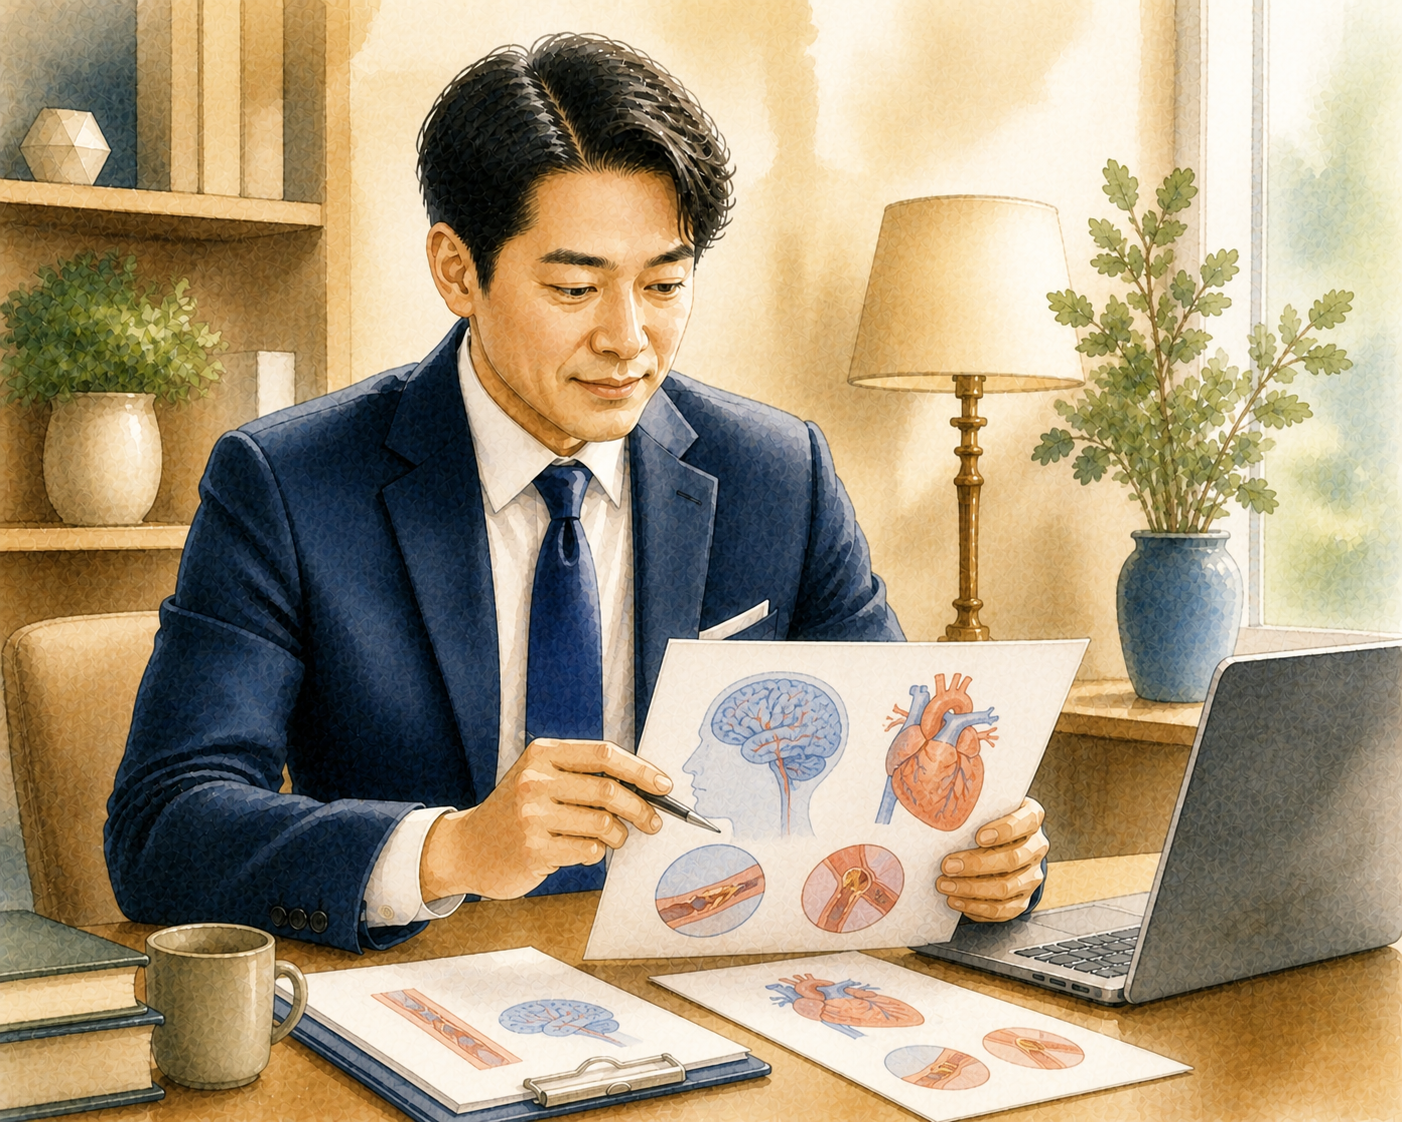
보험 상담 현장에서 고객분들과 대화를 나누다 보면, 자신이 뇌 관련 질환에 대해 완벽하게 대비되어 있다고 굳게 믿고 계시는 분들을 매우 자주 만납니다.
하지만 실제로 그분들의 보험 증권을 펼쳐보면, 열 명 중 일고여덟 명은 정작 가장 흔하게 발생하는 뇌경색이나 뇌혈관 질환에 걸렸을 때 보험금을 단 1원도 받지 못하는 치명적인 보장 공백에 노출되어 있습니다.
소비자의 눈에는 '뇌출혈'이나 '뇌졸중'이나 '뇌혈관질환'이나 다 비슷한 뇌 질환처럼 보이지만, 의학적 진단 코드와 보험 약관의 지급 기준에서는 하늘과 땅 차이가 존재하기 때문입니다.
오늘 기준결 칼럼 25번에서는 많은 분들이 가장 크게 착각하고 후회하는 '뇌질환 3단계 보장 범위의 진실'과 함께, 심장질환(급성심근경색 vs 허혈성심장질환)의 보장 범위 차이, 그리고 내 보험 증권에서 반드시 확인해야 할 필수 핵심 특약 점검법을 명쾌하게 파헤쳐 드립니다.
1. 뇌질환 보장의 3단계 피라미드와 발병률 팩트체크
뇌 관련 질환은 혈관이 막히거나 터지는 위치와 양상에 따라 크게 3가지 단계로 분류되며, 보험에서 보장하는 범위 또한 이 단계에 따라 극명하게 갈립니다.
- 1단계: 뇌출혈 (가장 좁은 범위 / 발병률 약 9~10%) 뇌혈관이 압력을 이기지 못하고 실제로 터져서 출혈이 발생하는 상태(지주막하출혈, 뇌내출혈 등)를 말합니다. 질병코드 I60 ~ I62에 해당합니다. 질환의 중증도는 매우 높지만, 현대 의학의 발전과 혈압 관리 덕분에 전체 뇌혈관 질환 환자 중 뇌출혈 환자의 비중은 약 9~10%에 불과합니다.
- 2단계: 뇌졸중 (중간 범위 / 발병률 약 60~65%) 뇌출혈(I60~I62)에 더해, 혈관이 찌꺼기나 혈전으로 막히는 '뇌경색(I63)'까지 포함하는 보장 범위입니다. 뇌혈관 질환 환자의 대다수(약 60% 이상)를 차지하는 뇌경색을 보장하므로 실효성이 크게 올라갑니다.
- 3단계: 뇌혈관질환 (가장 넓은 전범위 / 발병률 100%) 뇌출혈, 뇌경색은 물론, 혈관이 꽈리처럼 부풀어 오르는 뇌동맥류(I67), 뇌혈관의 협착, 기타 뇌혈관 질환(I64~I69)까지 뇌에 발생하는 모든 혈관 질환을 100% 포괄하는 가장 완전한 보장입니다.
2. 뇌질환 3대 보장 범위 한눈에 보는 비교표
| 질병 분류 및 대표 질환 | 한국표준질병사인분류 (KCD) | 뇌출혈 진단비 | 뇌졸중 진단비 | 뇌혈관질환 진단비 |
| 지주막하 출혈 | I60 | 보장 (O) | 보장 (O) | 보장 (O) |
| 뇌내 출혈 | I61 | 보장 (O) | 보장 (O) | 보장 (O) |
| 기타 비외상성 두개내 출혈 | I62 | 보장 (O) | 보장 (O) | 보장 (O) |
| 뇌경색증 (가장 흔함!) | I63 | ❌ 지급 불가 | 보장 (O) | 보장 (O) |
| 뇌경색을 유발하지 않은 뇌전동맥 협착 | I65 | ❌ 지급 불가 | ❌ 지급 불가 | 보장 (O) |
| 뇌경색을 유발하지 않은 대뇌동맥 협착 | I66 | ❌ 지급 불가 | ❌ 지급 불가 | 보장 (O) |
| 뇌동맥류 / 뇌혈관 꽈리 (기타 뇌혈관 질환) | I67 | ❌ 지급 불가 | ❌ 지급 불가 | 보장 (O) |
| 중풍 후유증 등 기타 및 상세불명 | I64, I68, I69 | ❌ 지급 불가 | ❌ 지급 불가 | 보장 (O) |
| 실제 환자 대비 보장 커버리지 | - | 약 9~10% | 약 60~65% | 100% (전범위) |
- 과거에 가입한 종신보험이나 손해보험 상품에는 대다수 '뇌출혈 진단비'만 들어있는 경우가 많습니다.
- 만약 병원에서 건강검진을 받다가 "뇌동맥류(꽈리)가 발견되었습니다. 시술이 필요합니다"라는 말을 듣거나, 두통으로 응급실에 가 "초기 뇌경색입니다"라는 진단을 받았다면, '뇌출혈 진단비'를 가진 사람은 보험금을 단 1원도 받을 수 없습니다.
- 오직 '뇌혈관질환 진단비'를 갖고 있어야 터지기 전 시술 단계(I67)부터 수천만 원의 진단비를 받아 치료비와 생활비로 활용할 수 있습니다.
3. 심장질환도 판박이: 급성심근경색 vs 허혈성 심장질환
이 원리는 2대 질환의 또 다른 축인 심장질환에도 똑같이 적용됩니다.
- 급성심근경색 진단비: 심장 혈관이 완전히 막혀 심장 근육이 괴사하는 치명적 상태(I21~I23)만 보장하며, 심장질환 환자의 약 9~10%만 커버합니다.
- 허혈성 심장질환 진단비: 가슴 통증으로 병원을 찾는 대다수 환자인 협심증(I20)을 포함하여 심장혈관 질환을 100% 보장합니다.
- 만약 가슴이 뻐근해 병원에 갔다가 '협심증' 진단을 받고 스텐트 삽입 시술을 받았다면, 급성심근경색 특약 가입자는 보험금을 받지 못하지만, 허혈성 심장질환 특약 가입자는 전액 진단비를 수령합니다. 최근에는 부정맥, 심부전까지 보장하는 '심혈관질환 진단비'로 더욱 확장되는 추세입니다.
💡 기준결 쌤의 실전 리모델링 조언
보험은 아플 때 나를 지켜주는 최후의 경제적 방패입니다.
그런데 매달 적지 않은 보험료를 성실하게 내면서도, 막상 닥친 질병이 약관에 명시된 '좁은 범위'에 해당하지 않아 보험금을 받지 못한다면 그보다 억울하고 가슴 아픈 일은 없습니다.
- 지금 즉시 내 보험 증권을 열어보세요. 증권의 특약 이름에 '뇌출혈'이나 '급성심근경색'이라는 글자만 적혀 있다면, 여러분의 2대 질병 보장은 10%짜리 반쪽짜리 방패에 불과합니다.
- 기존 보험을 무조건 해지하지 마세요. 예전 보험은 암 진단비나 수술비, 실손의료비 조건이 유리할 수 있습니다. 기존 보험은 그대로 잘 유지하면서, 부족한 '뇌혈관질환 진단비'와 '허혈성 심장질환 진단비'만 별도의 무해지 환급형 단독 플랜으로 월 2~3만 원대에 보완하는 것이 가장 지혜로운 전략입니다.
- 진단비와 함께 '수술비' 특약의 보장 범위도 확인하세요. 뇌동맥류 코일색전술이나 심장 스텐트 삽입술 등 반복적인 시술에 대비해 '뇌혈관·허혈성 수술비' 특약을 함께 매칭해 두면 보장의 완성도가 완벽해집니다.
가장 넓은 우산을 준비해 두어야 어떤 비바람이 몰아쳐도 젖지 않는 법입니다. 여러분의 소중한 보험이 진짜 위기의 순간에 든든한 힘이 되어줄 수 있도록, 오늘 꼭 뇌와 심장의 보장 범위를 점검해 보시길 권해드립니다.


